摘要
本报告旨在全面分析2026年中国农村金融行业的投资环境、市场前景及潜在风险,为投资者提供决策参考。报告指出,在政策支持、数字化转型及农村经济升级的驱动下,农村金融行业迎来重要发展机遇,但同时也面临信用风险、竞争加剧等挑战。投资者需结合自身优势,聚焦科技创新与差异化服务,以实现可持续回报。
一、行业背景与政策环境
2026年,中国农村金融行业处于深化改革的關鍵阶段。国家乡村振兴战略持续推进,中央一号文件连续多年聚焦“三农”,明确提出强化农村金融服务体系。政策层面,监管部门鼓励金融资源向县域和乡村倾斜,推动农村信用社改革、发展新型农村金融机构,并引导数字普惠金融在农村落地。财政贴息、定向降准等货币政策工具持续发力,为农村金融创造宽松的政策环境。预计2026年,农村金融政策将更加注重风险防控与高质量发展并重,为合规经营的企业提供稳定预期。
二、市场需求分析
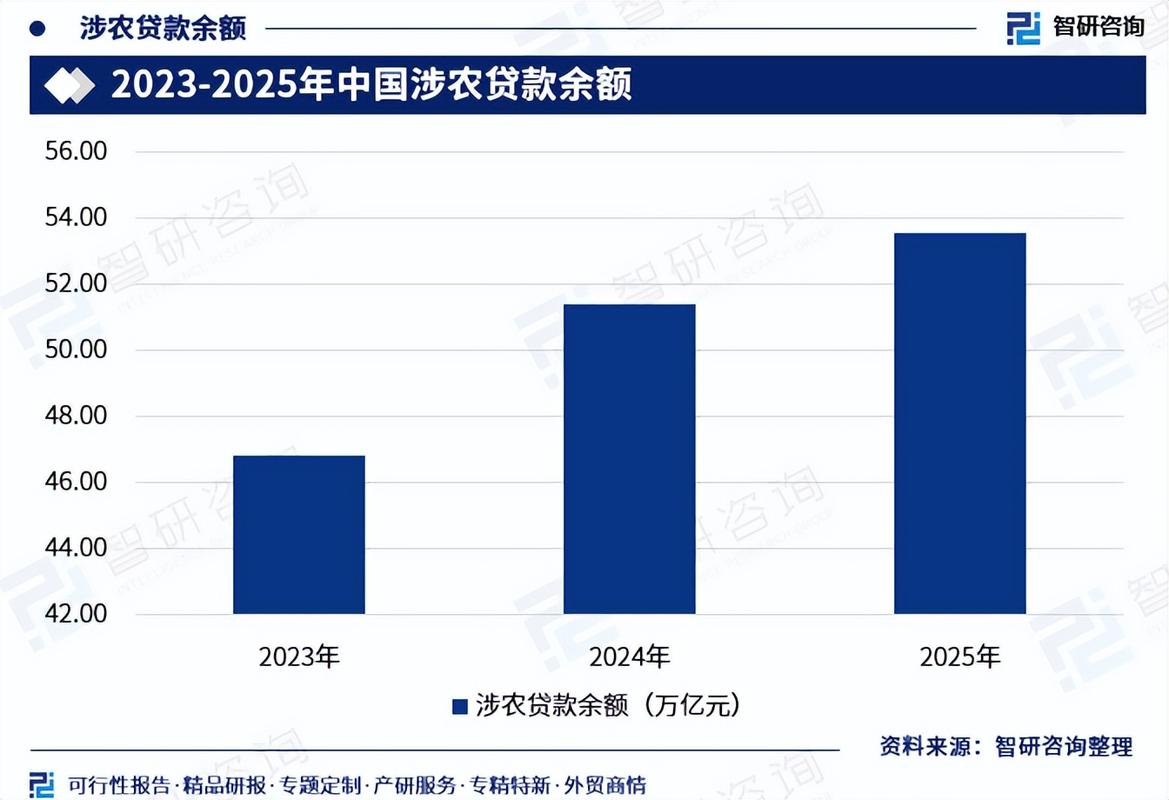
农村金融需求呈现多元化、多层次特征。一方面,新型农业经营主体(家庭农场、合作社、农业龙头企业)规模扩大,对信贷、保险、供应链金融的需求显著增长;另一方面,农村消费升级带动小微信贷、消费金融普及。据测算,2026年农村金融市场规模有望突破50万亿元,其中数字化信贷占比将提升至40%以上。农村基础设施建设和县域产业融合项目催生大量中长期融资需求。传统金融服务覆盖不足、抵押物缺乏等问题仍存,为创新金融产品提供了市场空间。
三、竞争格局与行业趋势
当前农村金融市场竞争者包括传统银行(农行、邮储、农商行)、互联网金融平台、农业保险公司及新兴科技企业。2026年,行业趋势呈现以下特点:
- 数字化转型加速:大数据、人工智能、卫星遥感等技术应用于信贷风控和农业保险定损,降低服务成本,提升效率。
- 场景金融深化:围绕农业产业链、农村电商、政务民生等场景嵌入金融服务,构建生态闭环。
- 合作模式创新:银行与科技公司、担保机构、地方政府多方联动,风险共担。
- 监管趋严:对数据安全、消费者权益保护要求提高,合规成本上升,加速行业洗牌。
四、投资机会与风险分析
(一)投资机会
- 数字普惠金融:针对农户和小微企业的线上信贷平台,利用科技手段解决信息不对称问题,市场潜力巨大。
- 农业保险科技:遥感定损、天气指数保险等创新产品需求旺盛,政策支持力度大。
- 供应链金融:依托农业龙头企业,为上下游提供融资服务,风险可控且收益稳定。
- 农村消费金融:随着农民收入增长,消费金融渗透率提升,可布局场景化消费信贷。
(二)风险提示
- 信用风险:农村征信体系尚不完善,农户还款能力受自然灾害、市场波动影响大。
- 竞争风险:大型银行下沉业务,挤压中小机构空间;互联网平台凭借流量优势快速扩张。
- 政策风险:监管政策调整可能影响业务模式,如利率限制、数据合规要求等。
- 运营风险:农村地区物理网点成本高,数字化人才储备不足。
五、投资建议
基于以上分析,对2026年农村金融行业投资提出以下建议:
- 优先布局科技驱动的普惠金融:投资具备大数据风控能力和农村场景经验的金融科技企业,或与传统金融机构合作输出技术解决方案。
- 关注农业保险创新:与保险公司、科技公司合作,开发指数型保险产品,分享政策红利。
- 谨慎进入重资产模式:避免盲目扩张物理网点,轻资产运营结合本地化服务。
- 强化风险管理:建立适配农村特点的风控模型,利用卫星遥感、物联网等手段动态监测。
- 把握政策窗口:密切关注监管动态,确保合规经营,争取政策试点支持。
六、结论
2026年农村金融行业投资前景总体向好,政策红利与数字化转型为行业注入新动能。但投资者需清醒认识到农村市场的特殊性和风险复杂性,建议以科技赋能、场景融合、风控为先的策略介入,选择细分领域深耕,方能实现社会效益与经济效益的双赢。